PRIVATKUNDEN/PRIVATE ALTERSVORSORGE

Private Altersvorsorge.

Die gesetzliche Rente ist eine Grundlage, kein vollständiges Einkommen. Hier bekommen Sie den Einstieg in das Thema: was später bleibt, was fehlt und welche Wege es gibt, die Lücke zu schließen.

Ein Ansprechpartner in Würzburg. Termin telefonisch, per Video oder vor Ort.
Paar im Ruhestand sitzt entspannt mit Kaffee auf dem Sofa

WARUM DAS THEMA WICHTIG IST

Zwischen letztem Gehalt und erster Rente liegt eine Lücke.

Die gesetzliche Rente liegt deutlich unter dem gewohnten Netto. Gleichzeitig steigen die Lebenshaltungskosten weiter, und die Rente wird länger gebraucht als früher.

Genau diese Differenz nennt man Rentenlücke. Sie lässt sich ausrechnen. Und je früher man damit anfängt, desto kleiner ist der Betrag, den man monatlich zurücklegen muss.

WAS DIE LÜCKE BEEINFLUSST

01

Erwerbsjahre und Einkommen. Ausbildung, Teilzeit oder Elternzeit wirken sich direkt auf die Rentenpunkte aus.

02

Steuern und Sozialabgaben. Von der Bruttorente bleibt weniger übrig, als viele erwarten.

03

Inflation. 100 Euro heute sind in 25 Jahren deutlich weniger wert. Vorsorge muss das mitdenken.

04

Wohnsituation. Miete oder abbezahltes Eigentum verändern den Bedarf im Ruhestand erheblich.

WO IHRE RENTE HERKOMMT

Drei Säulen, auf denen Ihre Rente steht.

Nur die dritte Säule gestalten Sie selbst.

Säule 01

Gesetzliche Rente

Die Basis für Angestellte. Sie sichert den Grundbedarf, ersetzt aber nicht das gewohnte Einkommen. Der Rentenbescheid ist Ihr Ausgangspunkt.

Säule 02

Betriebliche Vorsorge

Über den Arbeitgeber, oft mit Zuschuss und aus dem Bruttogehalt. Lohnt sich meist, muss aber zur Gesamtplanung passen.

Säule 03

Private Vorsorge

Ihr Gestaltungsraum: Sparrate, Anlageform, Flexibilität und Auszahlung bestimmen Sie. Hier setzen wir im Gespräch an.

Welche Möglichkeiten Sie haben.

Fondsgebundene Rente

Vorsorge mit Kapitalmarktbezug und lebenslanger Auszahlungsoption. Chancen höher, Schwankungen inklusive. Passend bei langem Zeithorizont.

Klassische und hybride Formen

Mehr Planbarkeit durch Garantien, dafür geringere Renditeerwartung. Häufig als ruhiger Teil einer Gesamtlösung sinnvoll.

Staatlich gefördert

Zulagen, Steuervorteile oder Arbeitgeberzuschuss können die Sparleistung deutlich erhöhen. Ob es sich lohnt, hängt an Familienstand und Steuersatz.

Freies Sparen und Depot

Maximale Flexibilität, jederzeit verfügbar, ohne Versicherungsmantel. Mehr dazu im Bereich Geldanlage.

Immobilie als Baustein

Abbezahltes Eigentum senkt den Bedarf, eine vermietete Wohnung bringt Einnahmen. Zur Themenseite Kapitalanlage Immobilien.

Absicherung mitdenken

Vorsorge nützt nur, wenn Sie einzahlen können. Deshalb gehört die Berufsunfähigkeitsversicherung von Anfang an zur Planung.

WARUM INDIVIDUELL BERATEN

Die passende Lösung hängt an Ihrer Situation.

Es gibt keinen Vertrag, der für alle passt. Angestellt oder selbstständig, verheiratet oder allein, mit Kindern oder ohne, mit Eigentum oder in Miete: jede dieser Angaben verändert die sinnvolle Antwort.

01

Bestand sichten. Rentenbescheid, bestehende Verträge, betriebliche Zusagen.

02

Lücke berechnen. Realistischer Bedarf im Ruhestand, inklusive Inflation und Steuer.

03

Wege vergleichen. Zwei bis drei Varianten mit Kosten, Chancen und Flexibilität im direkten Vergleich.

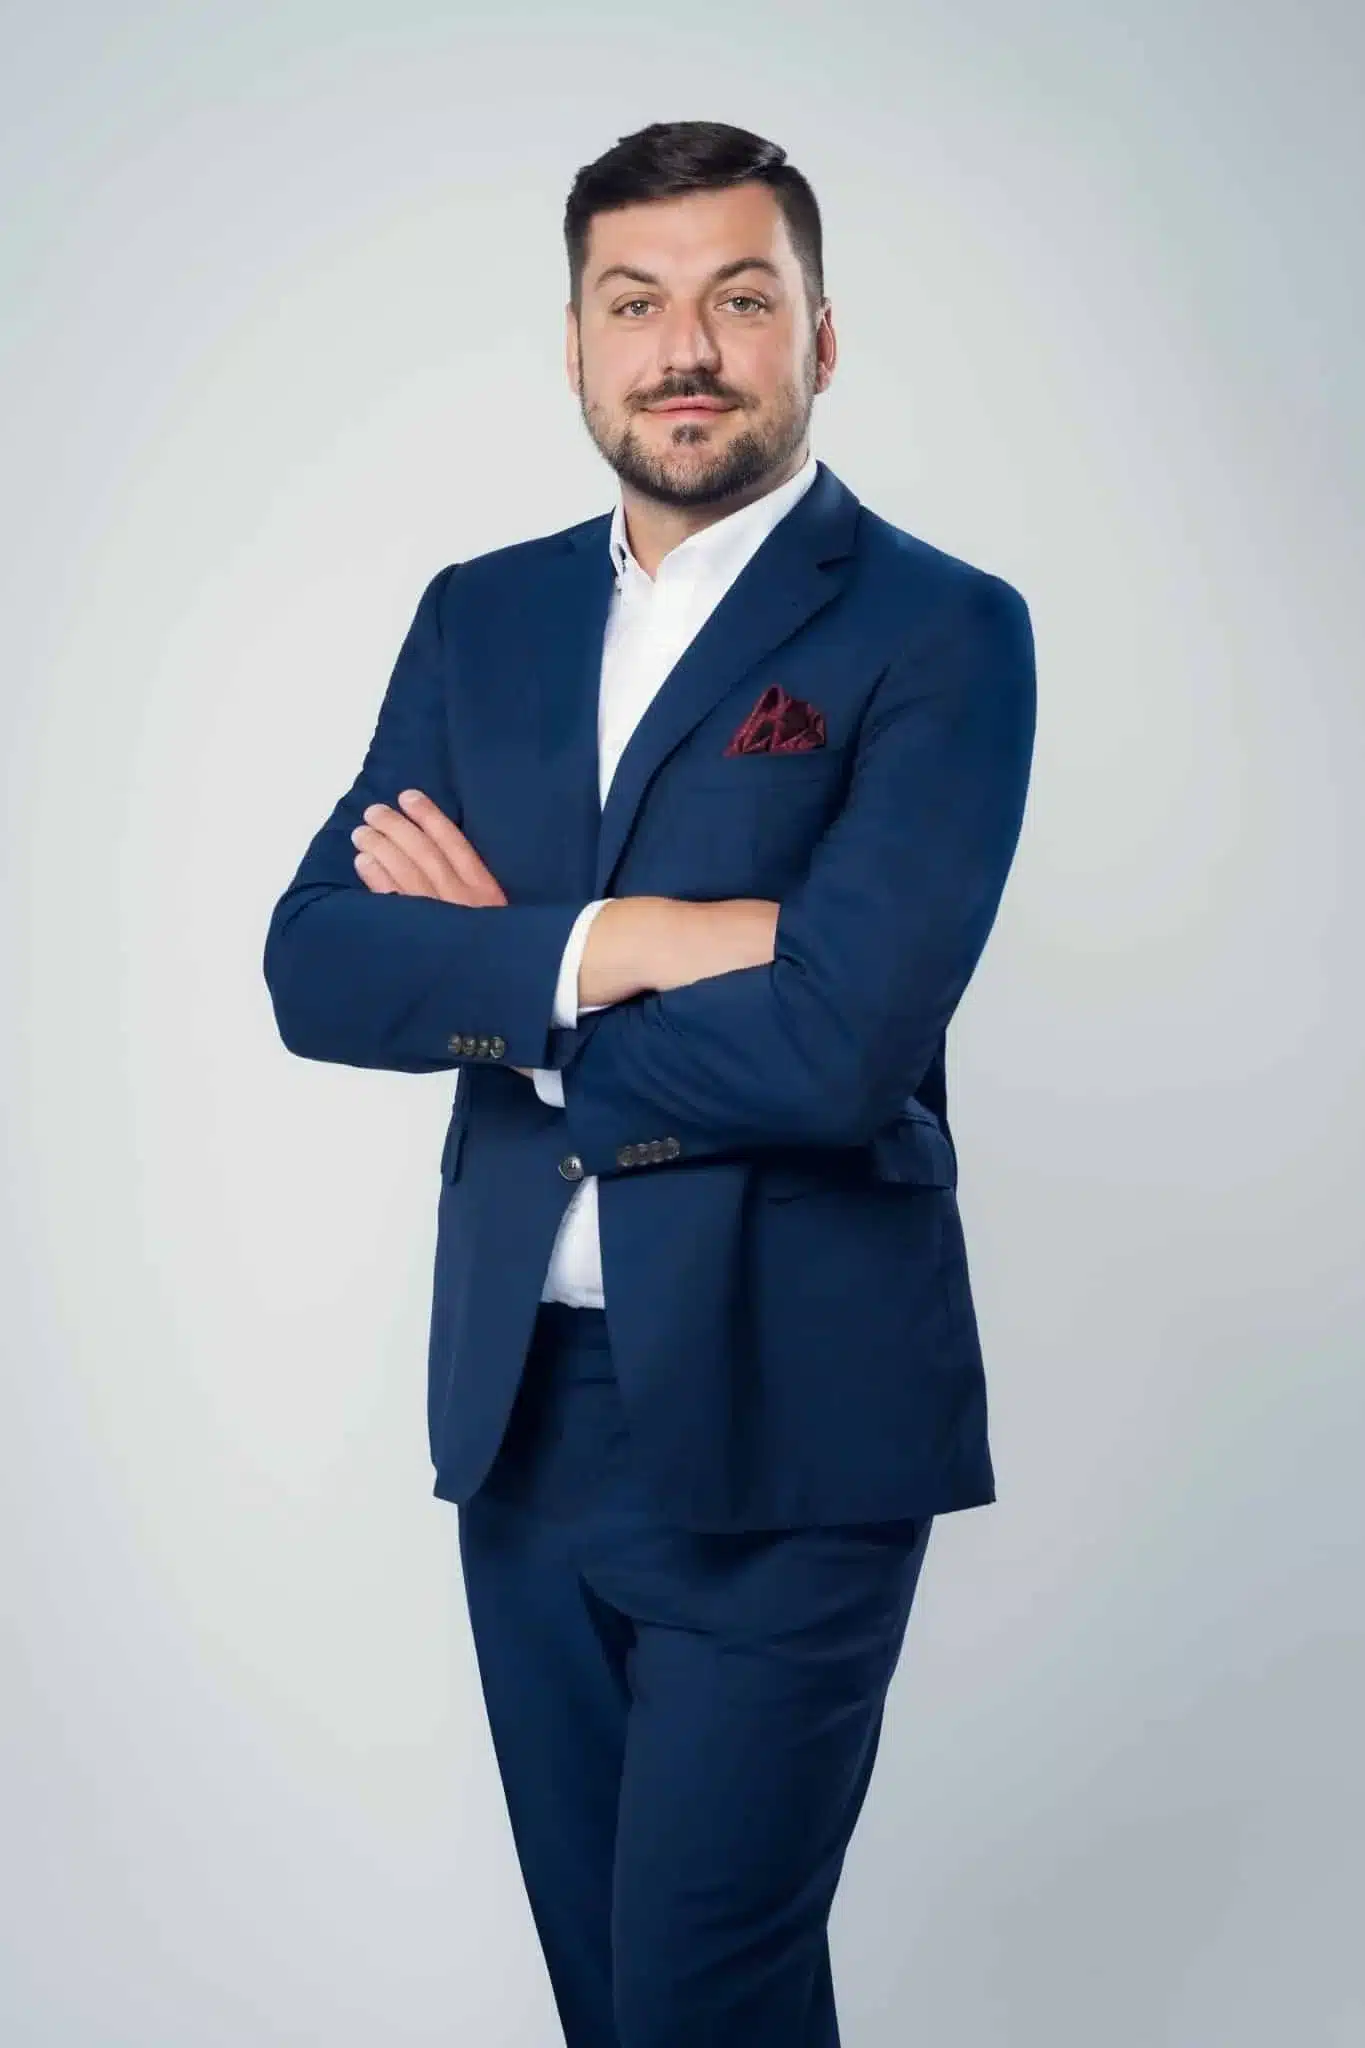
Florian Langer, Versicherungs- und Finanzmakler in Würzburg

HÄUFIGE FRAGEN

Private Altersvorsorge.

Was Kunden aus Würzburg und Mainfranken am häufigsten fragen.

01

Wie viel sollte ich monatlich zurücklegen?

Das ergibt sich aus Ihrer Lücke und den Jahren bis zum Ruhestand, nicht aus einer Faustformel. Wichtiger als der perfekte Betrag ist, überhaupt anzufangen und die Rate später anzupassen.

02

Lohnt sich das auch, wenn ich schon über 45 Jahre alt bin?

Ja. Der Zeitraum ist kürzer, deshalb verschiebt sich die Auswahl in Richtung planbarer Lösungen und höherer Raten. Auch steuerlich ergeben sich in dieser Phase oft interessante Ansätze.

03

Komme ich vorher an das Geld?

Das unterscheidet die Wege deutlich. Geförderte Verträge sind gebunden, freie Depots jederzeit verfügbar. Deshalb kombinieren wir häufig einen festen und einen flexiblen Baustein.

04

Ich habe schon Verträge. Muss ich wechseln?

Nein. Was gut ist, bleibt. Alte Verträge haben teilweise Konditionen, die es heute nicht mehr gibt. Wir prüfen den Bestand und ergänzen nur dort, wo etwas fehlt.

WAS SIE INTERESSIEREN KÖNNTE

Kapitalanlage Immobilien

Vermietete Immobilie als Baustein der Vorsorge.

Zur Themenseite

Berufsunfähigkeit

Das Einkommen absichern, das Ihre Vorsorge trägt.

Zur Themenseite

Kontakt

Termin, Rückruf oder Nachricht. Antwort innerhalb von 24 Stunden.

Kontakt aufnehmen

EIN GESPRÄCH, EIN KLARES BILD

Wie groß ist Ihre Rentenlücke?

Bringen Sie Ihren Rentenbescheid mit, den Rest übernehme ich. Nach dem ersten Gespräch kennen Sie Ihre Zahlen und wissen, welche Wege für Sie infrage kommen.

Lieber schreiben? Rückruf anfordern oder Nachricht über das Kontaktformular.